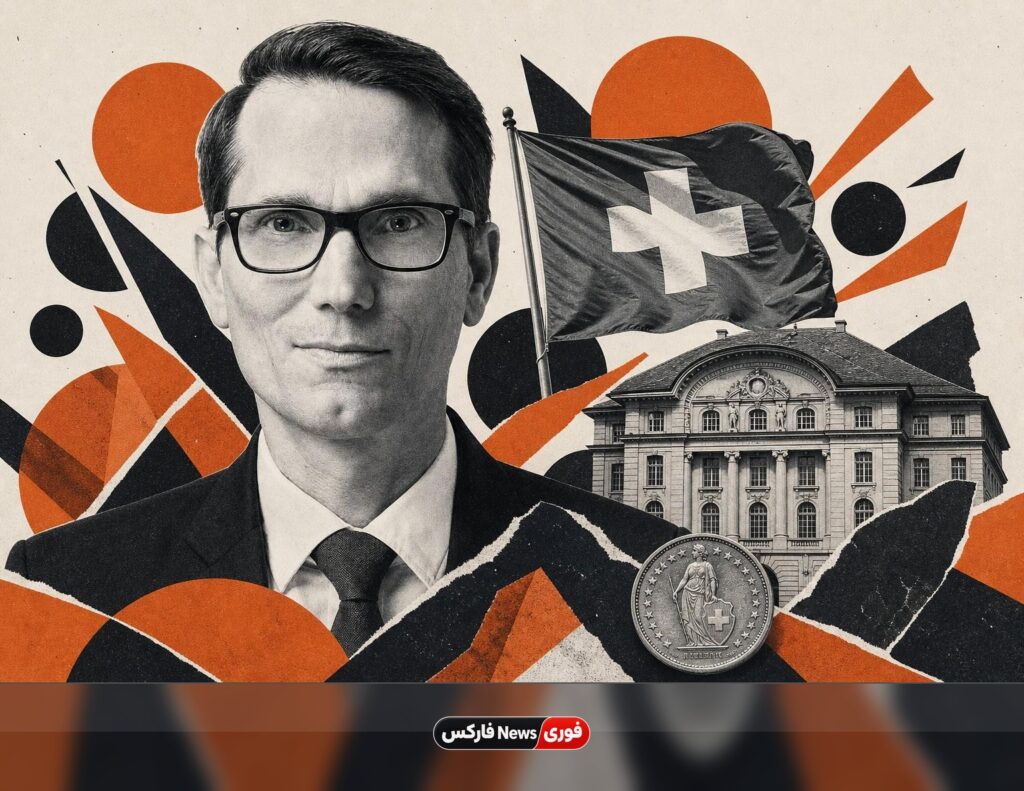
مایکل Pfister Commerzbank از ماه ژوئیه ضعف قابل توجه فرانک سوئیس را نشان می دهد، با EUR / CHF نزدیک به 0.95 به عنوان بازار بیشتر بانک مرکزی اروپا (ECB) سخت تر از بانک ملی سوئیس (SNB). او استدلال می کند که SNB احتمالا با EUR / CHF بالاتر راحت است و هدایت را تا حد زیادی بدون تغییر نگه می دارد. انتظارات بین منطقه یورو و سوئیس نمی تواند خیلی بیشتر متفاوت باشد و نشان می دهد که شیب EUR / CHF ممکن است حدود 0.95 کند.
از ابتدای ماه ژوئیه، فرانک سوئیس به طور قابل توجهی تضعیف شده است؛ EUR / CHF به طور پیوسته از حدود 0.92 به گاه به 0.95 رسیده است. دلیل این امر بسیار واضح است: قیمت نفت به طور قابل توجهی افزایش یافته و انتظارات بانک مرکزی اروپا همچنان افزایش یافته است. اما بازار قیمت مشابهی از سفت شدن از SNB ندارد. در نتیجه، تفاوت مورد انتظار در تشدید سیاست پولی در پایان ماه دسامبر بیش از دو برابر شده است. این امر سه نتیجه احتمالی برای تصمیم SNB امروز خواهد داشت:
آیا مقامات حوزه ای را برای بازسازی یک بافر برای کاهش نرخ بهره می بینند؟ این سوال برای مدتی در حال گردش است. طرفداران اساسا استدلال می کنند که اکنون ممکن است زمان افزایش نرخ بهره باشد تا دامنه کاهش نرخ در صورت بحران دیگر وجود داشته باشد. در حالی که ممکن است منطقی به نظر برسد، کاهش نرخ بهره SNB از 1.75 تا ۰ درصد در سال های اخیر تقریبا هیچ تاثیری نداشته است. هر برش نرخ به طور خلاصه فرانک را در روز جلسه تضعیف کرده است، تنها برای آن که روند قدردانی خود را پس از آن از سر بگیرد. یک یا دو نرخ بهره بعید است که به نتیجه ای متفاوت از طریق کاهش نرخ در صورت بحران آینده دست پیدا کند.»
آیا مقامات نگران فرانسه ضعیف هستند؟ در سال های اخیر، آنها اغلب تاکید کرده اند که آنها با تغییرات نرخ بهره به تورم پاسخ می دهند و به حرکات بیش از حد CHF با مداخلات (و نرخ بهره). چهار سال پیش، آنها صندوق های قابل توجهی را برای تقویت مصنوعی فرانسه و در نتیجه کاهش فشار تورمی وارداتی به کار گرفتند. با این حال، زمان ها از آن زمان تغییر کرده اند و به نظر می رسد SNB دیگر علاقه ای به مداخله قوی ندارد. از آنجایی که تورم بر خلاف چهار سال پیش ضعیف است، احتمالا زمان چنین تغییری هنوز بر ما نیست.
آیا SNB شاید به سادگی از آخرین پیشرفت ها راضی باشد؟ ما این را واقعی ترین ارزیابی می کنیم. در ماه مارس، چندین بار به صورت شفاهی مداخله کرد تا از قدردانی بیشتر فرانک جلوگیری شود. بنابراین سطح EUR / CHF بالاتر به احتمال زیاد به آن را کاملا خوب است. علاوه بر این، انتظار می رود که SNB پس از افزایش قیمت نفت، نرخ بهره را افزایش دهد، هرچند نه به شدت به عنوان ECB. این نشان می دهد که بازار معتقد است که SNB قادر به پاسخگویی به فشارهای تورمی بالاتر است. با وجود اینکه اخیرا گزارش شده است که SNB انتظار تغییر در نرخ بهره تا پایان سال ۲۰۲۷ را ندارد، احتمالا خیلی زود است که انتظارات سال آینده را تجدید نظر کند.»
با توجه به این استدلال ها، ما به شدت پیش بینی می کنیم کهSNB هیچ گونه تغییرات قابل توجهی را در هدایت امروز معرفی نمی کند، بلکه صرفاً ریسک ها را مجدداً تقویت می کند. اما باید روشن باشد که انتظارات بین منطقه یورو و سوئیس نمی تواند بسیار متفاوت باشد. به عبارت دیگر، در حدود 0.95، یورو / CHF احتمالا شروع به کند شدن، همانطور که ما در روزهای اخیر دیده ایم.
(این مقاله با کمک یک ابزار هوش مصنوعی ایجاد شد و توسط یک ویرایشگر بررسی شد. بیشتر بدانید.)
تیم FXStreet Insights گروهی از روزنامه نگاران است که مشاهدات بازار منتخب را که توسط کارشناسان مشهور منتشر شده اند، به دست می آورند. این محتوا شامل یادداشت های تجاری و همچنین بینش های اضافی توسط تحلیلگران داخلی و خارجی است.